درگاه پرداخت و اینماد
درگاه پرداخت واسط یا مستقیم بانکی؟ مقایسه برای فروشگاهها
درگاه پرداخت هسته اصلی تراکنشهای تجارت الکترونیک است که به دو روش مستقیم و واسط پیادهسازی میشود. انتخاب روش مناسب مستقیماً بر سرعت راهاندازی فروشگاه و مدیریت هزینههای مالی کسبوکار اثر میگذارد.
- نوشته
- تیم جنیس
- انتشار
- زمان مطالعه
- ۷ دقیقه
خلاصهٔ این مقاله با:
فهرست مطالب
درگاه پرداخت سیستمی نرمافزاری است که اطلاعات کارت بانکی مشتری را در بستری امن به شبکه بانکی منتقل کرده و پس از تأیید موجودی، مبلغ فاکتور را به حساب فروشگاه واریز میکند. این سرویس در تجارت الکترونیک ایران به دو دسته کلی مستقیم (PSP) و واسط (پرداختیار) تقسیم میشود که وظیفه هر دو، پردازش سریع و بدون خطای پرداختهای اینترنتی است.
هر سایت فروشگاهی برای تکمیل فرایند خرید مشتریان، نیازمند اتصال به زیرساخت شبکه الکترونیکی پرداخت کارت (شاپرک) است. شناخت تفاوتهای ساختاری مدلهای اتصال کمک میکند تا جریان مالی کسبوکار خود را با کمترین هزینه و بالاترین پایداری مدیریت کنید. یک سیستم پرداخت اصولی نرخ تبدیل بازدیدکننده به خریدار را حفظ کرده و از رها شدن سبد خرید در لحظات پایانی جلوگیری میکند.
درگاه پرداخت مستقیم بانکی؛ تراکنش بدون کارمزد
درگاه پرداخت مستقیم سرویسی است که مستقیماً توسط شرکتهای ارائهدهنده خدمات پرداخت (PSP) که مجوز رسمی از نهادهای مالی دارند، ارائه میشود. شرکتهایی مانند بهپرداخت ملت، سامانکیش و تجارت الکترونیک پارسیان از آشناترین نامها در این حوزه هستند. وقتی مشتری در سایت شما روی دکمه پرداخت کلیک میکند، مستقیماً به صفحه پرداخت یکی از همین بانکها منتقل میشود و نام فروشگاه شما به عنوان پذیرنده در بالای صفحه پرداخت بانکی درج میگردد.
بزرگترین مزیت درگاههای مستقیم بانکی، عدم کسر کارمزد از تراکنشهای خرد فروشگاهی است. پولی که مشتری پرداخت میکند، به طور کامل در چرخههای تسویه پایا به حساب بانکی متصل به درگاه واریز میشود. چرخههای تسویه معمولاً در ساعات ابتدایی روز کاری بعد انجام میگیرند. این ویژگی برای فروشگاههایی که حاشیه سود پایینی دارند یا روزانه صدها تراکنش موفق ثبت میکنند، یک مزیت اقتصادی حیاتی محسوب میشود و مدیریت جریان نقدینگی را بسیار شفافتر میکند.
مدارک و شرایط لازم برای درگاه مستقیم
دریافت درگاه مستقیم به دلیل حساسیتهای قانونی، نیازمند طی کردن مراحل اداری دقیق است. این پروسه ممکن است بین یک تا سه هفته زمان ببرد و نیازمند آمادهسازی مدارک و پیشنیازهای ساختاری است:
- دریافت نماد اعتماد الکترونیکی (اینماد) معتبر و فعال برای دامنه سایت.
- تشکیل پرونده مالیاتی در سامانه امور مالیاتی و دریافت کد رهگیری گام چهار.
- افتتاح حساب بانکی به نام شخص حقیقی یا حقوقی صاحب اینماد در بانک متناظر.
- ارائه مدارک هویتی معتبر، سند یا اجارهنامه محل فعالیت (در صورت نیاز شرکت PSP).
درگاه پرداخت واسط؛ شروع سریع فروش آنلاین
شرکتهای پرداختیار مانند زرینپال و زیبال، نقش واسطه را بین پلتفرم طراحی سایت فروشگاهی شما و شرکتهای PSP ایفا میکنند. این شرکتها با ارائه ابزارهای نوین، پیچیدگیهای فنی و اداری دریافت درگاه را کاهش میدهند. در این مدل، مشتری پس از کلیک روی دکمه پرداخت، ابتدا وارد صفحه هدایت پرداختیار شده و سپس به یکی از درگاههای بانکی منتقل میشود.
مهمترین ویژگی درگاههای واسط، مسیردهی هوشمند (Smart Routing) است. اگر در لحظه خرید مشتری، شبکه یکی از بانکها دچار قطعی یا اختلال باشد، پرداختیار به صورت خودکار مشتری را به یک درگاه بانکی دیگر هدایت میکند تا تراکنش با شکست مواجه نشود. این قابلیت با کاهش خطاهای شبکه بانکی، نرخ تبدیل فروشگاه را افزایش داده و تجربه کاربری بسیار روانتری برای خریداران رقم میزند.
کارمزد و شرایط فعالسازی درگاه واسط
پرداختیارها در ازای خدمات نرمافزاری و پشتیبانی سریع خود، مبلغی را به عنوان کارمزد کسر میکنند. این کارمزد معمولاً به صورت درصدی از مبلغ کل تراکنش محاسبه میشود، اما برای جلوگیری از ضرر فروشگاهها در مبالغ بالا، همواره سقف ریالی مشخصی برای آن تعیین میگردد. فعالسازی این درگاهها بسیار سریع است و معمولاً در کمتر از ۲۴ ساعت کاری با ثبتنام آنلاین، آپلود تصویر مدارک هویتی و وارد کردن شماره شبا انجام میشود. در این سیستم برای شروع فروش نیازی به دریافت مستقیم اینماد نیست و پرداختیارها از زیرساخت اعتباری خود استفاده میکنند؛ هرچند تشکیل پرونده مالیاتی بر اساس قوانین جاری همچنان الزامی است.
زیرساخت فنی و امنیت در سیستمهای پرداخت
فارغ از انتخاب درگاه واسط یا مستقیم، رعایت اصول امنیتی در سایت پذیرنده الزامی است. تمام وبسایتهایی که قصد اتصال به سیستم بانکی را دارند باید به گواهینامه امنیتی SSL مجهز باشند تا تبادل دادهها رمزنگاری شود. سیستمهای بانکی برای بررسی صحت تراکنش از مکانیزمهای بازگشت داده (Callback) و اعتبارسنجی دوطرفه (Verify) استفاده میکنند. اگر سایت فروشگاهی نتواند در زمان مقرر پاسخ صحیح را به بانک ارسال کند، تراکنش ناموفق تلقی شده و وجه به حساب مشتری بازمیگردد.
علاوه بر امنیت، سرعت ارتباط سرور سایت با سرورهای شبکه پرداخت بسیار مهم است. تأخیر در بارگذاری صفحه پرداخت میتواند باعث انصراف کاربر شود. برای درک بهتر اثر این تأخیرها، بررسی استانداردهای سرعت سایت چطور روی فروش اثر میگذارد به صاحبان کسبوکار کمک میکند تا زیرساخت هاستینگ مناسبی را پیش از اتصال به درگاه انتخاب کنند.
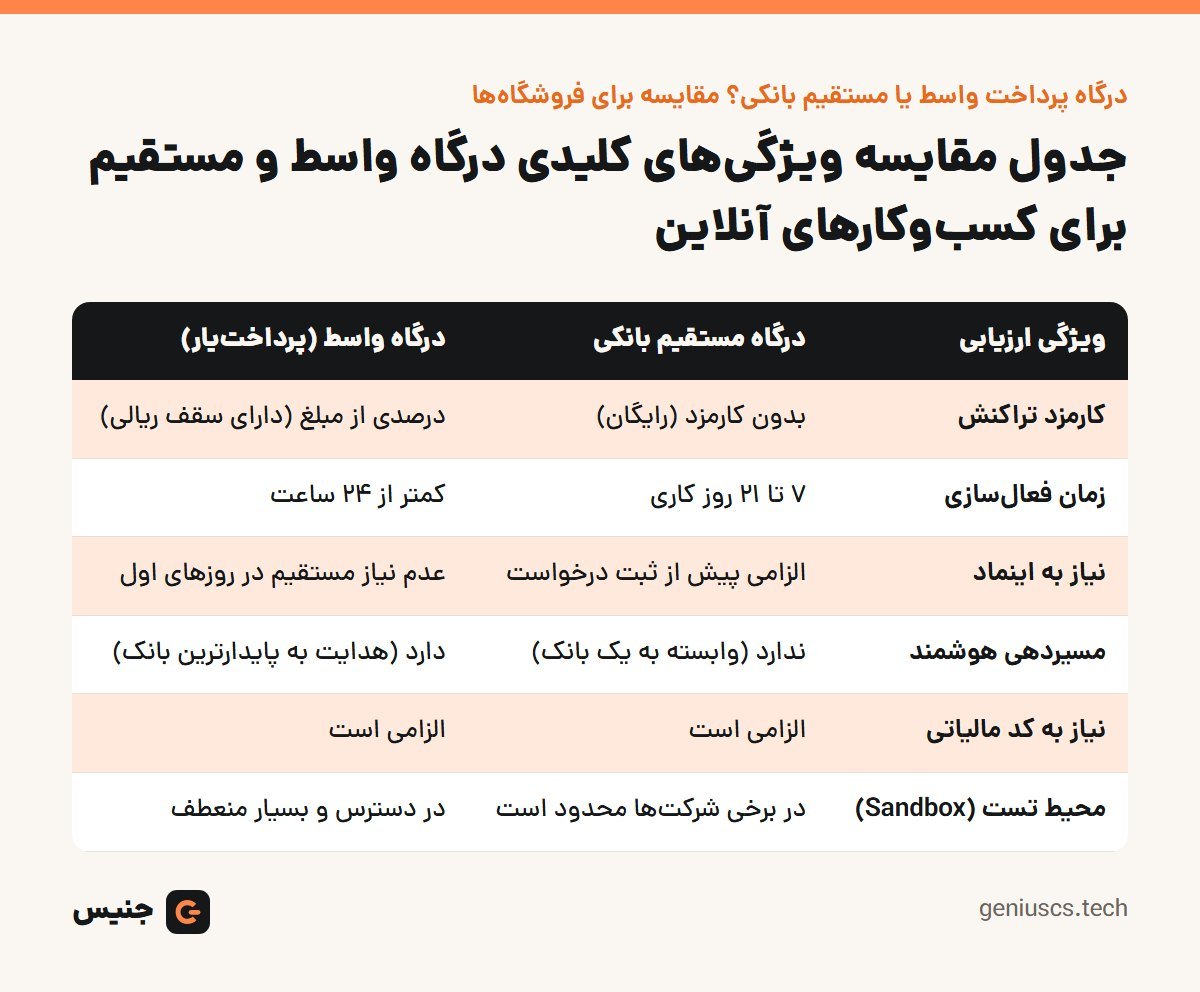
مقایسه درگاه پرداخت واسط و مستقیم بانکی
برای دیدن همه ستونها، جدول را به چپ بکشید.
| ویژگی ارزیابی | درگاه مستقیم بانکی | درگاه واسط (پرداختیار) |
|---|---|---|
| کارمزد تراکنش | بدون کارمزد (رایگان) | درصدی از مبلغ (دارای سقف ریالی) |
| زمان فعالسازی | ۷ تا ۲۱ روز کاری | کمتر از ۲۴ ساعت |
| نیاز به اینماد | الزامی پیش از ثبت درخواست | عدم نیاز مستقیم در روزهای اول |
| مسیردهی هوشمند | ندارد (وابسته به یک بانک) | دارد (هدایت به پایدارترین بانک) |
| نیاز به کد مالیاتی | الزامی است | الزامی است |
| محیط تست (Sandbox) | در برخی شرکتها محدود است | در دسترس و بسیار منعطف |
مراحل دریافت و اتصال درگاه پرداخت به سایت
برای فعالسازی قابلیت پرداخت آنلاین در وبسایت، یک مسیر قانونی و فنی مشخص وجود دارد که به صورت گامبهگام در سیستم مدیریت محتوا یا کدهای اختصاصی پیادهسازی میشود:
- ورود به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی و ثبتنام برای دریافت کد رهگیری مالیاتی.
- مراجعه به سایت توسعه تجارت الکترونیک و مطالعه اینماد چیست و چطور برای فروشگاه اینترنتی بگیریم؟ جهت تکمیل فرایند دریافت نماد (تنها برای درگاه مستقیم).
- ثبت درخواست در پورتال شرکت PSP یا پرداختیار و آپلود تصویر کارت ملی، شناسنامه و شماره شبا.
- تأیید هویت و دامنه توسط شرکت ارائهدهنده و صدور کلید دسترسی (API Key) و کد اختصاصی پذیرنده (Merchant Code).
- نصب افزونه مرتبط با درگاه در پلتفرم سایت و یا برنامهنویسی API توسط توسعهدهنده برای ارسال درخواستهای رمزنگاریشده.
- اجرای تست در محیط شبیهساز (Sandbox) و سپس ثبت یک تراکنش واقعی با مبلغ پایین برای اطمینان از صحت واریز و تغییر وضعیت سفارش.
کدام درگاه برای کسبوکار شما مناسبتر است؟
اگر به تازگی فروشگاه خود را راهاندازی کردهاید و در مرحله جذب اولین مشتریان هستید، درگیر شدن با پروسه طولانی دریافت اینماد و درگاه مستقیم میتواند زمان طلایی بازار را از شما بگیرد. در این شرایط، درگاه واسط بهترین انتخاب است. پرداختیارها تمام امکانات ضروری سایت فروشگاهی برای تراکنشهای موفق را در اختیار شما قرار میدهند. پس از گذشت چند ماه، زمانی که تعداد سفارشهای روزانه افزایش یافت و جمع مبالغ کارمزدها چشمگیر شد، میتوانید به راحتی در کنار درگاه واسط، برای دریافت درگاه مستقیم نیز اقدام کنید.
اتصال پایدار و امن به سیستمهای بانکی نیازمند دقت بالایی در برنامهنویسی و پیکربندی سرور است. استودیوی جنیس به عنوان مجری طراحی سایت اختصاصی در ایران، در تمامی پروژههای خود تنظیمات دقیق درگاه پرداخت و اتصال آن به سیستم حسابداری و انبارداری سایت را پیادهسازی میکند. معماری سایتها پیش از کدنویسی در فیگما طراحی و تأیید میشود؛ همچنین هاست پرسرعت، دامنه سال اول، گواهی SSL و سئوی فنی روی تمامی پکیجها اعمال میگردد. تعرفههای رسمی جنیس شامل پکیج آمادهٔ ۶ روزه با مبلغ ۳۵ میلیون تومان (قیمت نهایی) است. برای پروژههای کاملاً اختصاصی، پلن ۱ از ۶۹ میلیون، پلن ۲ از ۱۸۰ میلیون و پلن ۳ از ۲۹۰ میلیون تومان آغاز میشود.
پرسشهای رایج
آیا امنیت درگاه پرداخت واسط کمتر از درگاه مستقیم بانکی است؟
خیر، تمام پرداختیارهای رسمی تحت نظارت مستقیم نهادهای مالی فعالیت میکنند و کاربر نهایی برای وارد کردن اطلاعات کارت، دقیقاً به همان صفحات امن بانکی (شاپرک) منتقل میشود.
زمان تسویه حساب در درگاههای واسط و مستقیم چقدر است؟
در هر دو سیستم، تسویه حساب بر اساس قوانین بانکی و در چرخههای پایا انجام میشود. این یعنی مبالغ پرداختی مشتریان در اولین روز کاری پس از تراکنش به حساب شما واریز خواهد شد.
آیا میتوانم همزمان چند درگاه پرداخت روی سایت داشته باشم؟
بله، استفاده همزمان از چند درگاه بانکی روی یک فروشگاه امکانپذیر و بسیار کارآمد است. در صورت اختلال در سرور یک بانک، مشتری میتواند از درگاه جایگزین برای تکمیل خرید خود استفاده کند.
آیا برای داشتن درگاه پرداخت به مجوز فیزیکی کسبوکار نیاز دارم؟
برای دریافت درگاه مستقیم، داشتن اینماد ضروری است. اما درگاههای واسط سختگیری کمتری دارند و معمولاً با احراز هویت شخصی و ارائه پرونده مالیاتی فعال میشوند، بدون اینکه به مجوز فیزیکی مغازه یا شرکت نیاز باشد.